このページの目次
【結論】子ども名義の預金・学資保険は財産分与の対象か?
離婚を前にして、「子どもの将来のために」と夫婦で協力して貯めてきたお金まで財産分与の対象になってしまうのか、という切実なご不安を抱えていらっしゃる方は少なくありません。「子ども名義なのだから、子どものための財産として分与の対象外になるはずだ」とお考えになるのは、親として自然な感情でしょう。
しかし、弁護士としてお伝えしなければならないのは、財産分与は感情論ではなく、法的なルールに基づいて客観的に判断されるということです。この問題における最も重要な判断基準は、以下の3点に集約されます。
- 財産分与の対象になるかは「名義」ではなく「原資(どこから出たお金か)」で決まります。
- 夫婦の収入から貯めた預金や保険料は、たとえ子ども名義であっても「共有財産」として分与の対象となるのが原則です。
- 一方で、お年玉や祖父母からのお祝い金など、子ども自身に贈与されたお金は、子ども固有の財産として分与の対象外となります。
この記事では、これらの原則について、具体的なケースを交えながら詳しく解説していきます。
財産分与の対象かは「名義」でなく「原資」で決まる
財産分与における大原則は、その財産の名義が誰かということではなく、その財産を形成したお金の元手、すなわち「原資」がどこから来たのかという実質で判断される点にあります。これは「原資主義」とも呼ばれる考え方で、子ども名義の預金や保険を考える上での最も重要な出発点となります。
夫婦の収入から貯めたお金は「共有財産」となる
婚姻期間中に夫婦が協力して得た収入(給与、事業収入など)を原資とする財産は、どちらか一方の名義、あるいは子どもの名義になっていたとしても、実質的には「夫婦の共有財産」とみなされます。したがって、原則として財産分与の対象に含まれることになります。
お年玉や贈与は子ども固有の財産として対象外
一方で、夫婦の協力とは無関係に形成された財産は、財産分与の対象にはなりません。例えば、子ども自身が親戚からもらったお年玉や、祖父母から子どものために直接贈与された入学祝い金などがこれにあたります。これらは夫婦の共有財産ではなく、子ども固有の財産として扱われるため、分与の対象から除外されます。
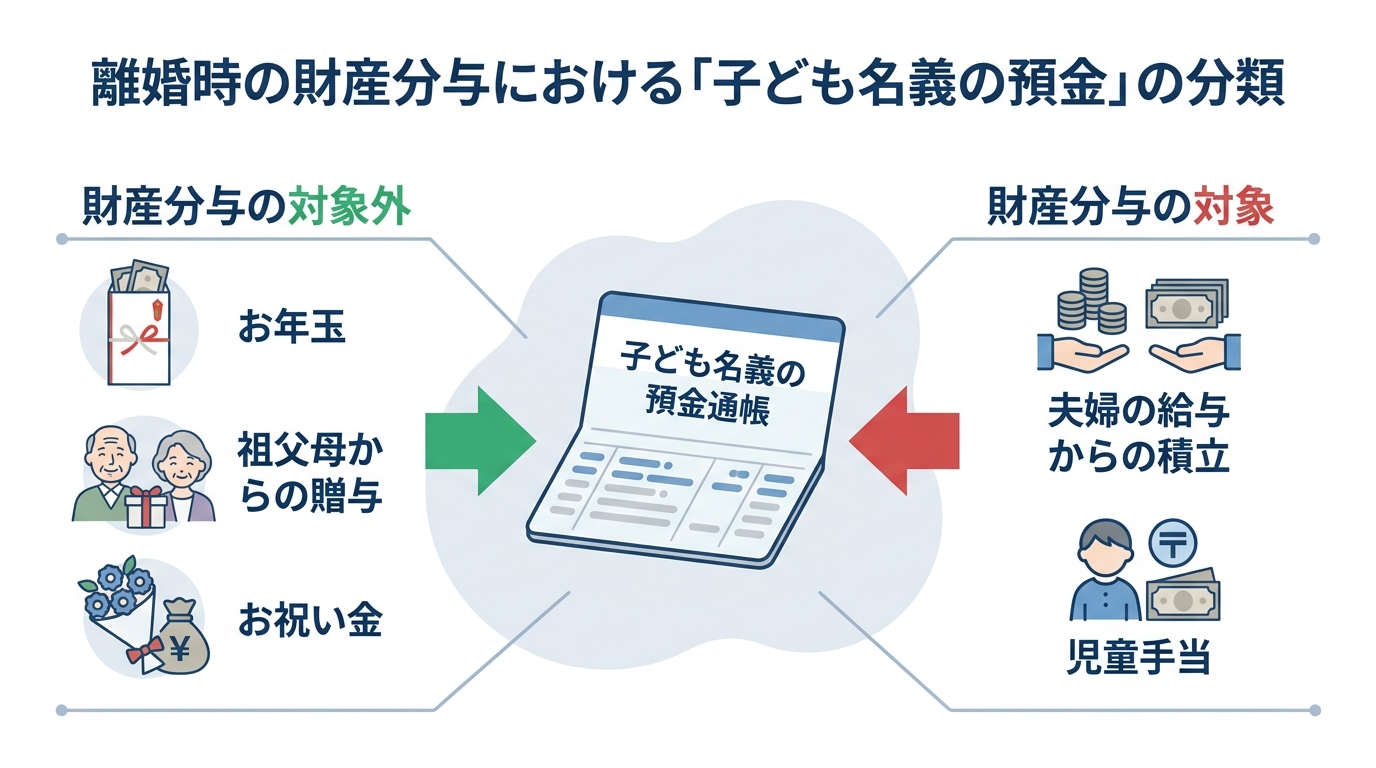
子ども名義預金の財産分与|原資による判断基準
子ども名義の預貯金について、財産分与の対象となるか否かを、より具体的に見ていきましょう。調停や裁判といった法的な手続きの実務において、「子ども名義だから子どもの財産であり、分与の対象外だ」という主張がそのまま認められることは稀です。そこでは、あくまで原資が何かという客観的な基準で厳格に判断されます。
対象となるケース:夫婦の収入が原資の積立金
財産分与の対象となる典型的なケースは、夫婦どちらかの給与から、毎月一定額を子ども名義の口座に積み立てていた場合です。また、国から支給される児童手当を貯蓄していた口座も、児童を養育する家庭に対する行政からの給付を管理しているものとして、財産分与の対象に含まれると考えられる場合があります。これらは、子どもの名義を借りて貯蓄しているに過ぎないと法的には評価されます。
対象外のケース:お年玉や祖父母からの贈与金
財産分与の対象外となるのは、その原資が夫婦の収入ではない場合です。具体的には、子どもが祖父母や親戚から受け取ったお年玉、入学・進学祝いなどが挙げられます。
ただし、これを法的に主張するためには、客観的な証拠によって「この預金は夫婦の収入とは無関係である」と証明する必要があります。例えば、通帳の取引履歴に、毎年お正月の時期に特定の親族から一定額の入金が繰り返されている記録があれば、それはお年玉であると合理的に推認されやすくなります。
このような証明の考え方は、夫婦の一方が親から相続した財産などを分与対象から外す際の特有財産の考え方と同様の立証が求められます。より詳しい立証方法については、こちらの記事をご覧ください。
学資保険の財産分与|評価方法と実務的な分け方
子どもの将来の教育資金として加入することの多い学資保険も、財産分与の対象となり得ます。ここでも判断基準は「原資」です。保険料が夫婦の婚姻中の収入から支払われていた場合、契約者が夫・妻のどちらであっても、それは共有財産とみなされます。
評価は「別居時の解約返戻金相当額」が基準
学資保険を財産分与する際、その価値は「別居時(または離婚時)の解約返戻金相当額」を基準に評価するのが実務上のルールです。満期になった際に受け取れる満期保険金額や、これまでに支払った保険料の総額ではありません。あくまで、「基準となる時点(別居時)で解約したらいくら戻ってくるか」という金額で評価します。この金額は、保険会社に問い合わせて「解約返戻金額証明書」などを発行してもらうことで正確に把握できます。
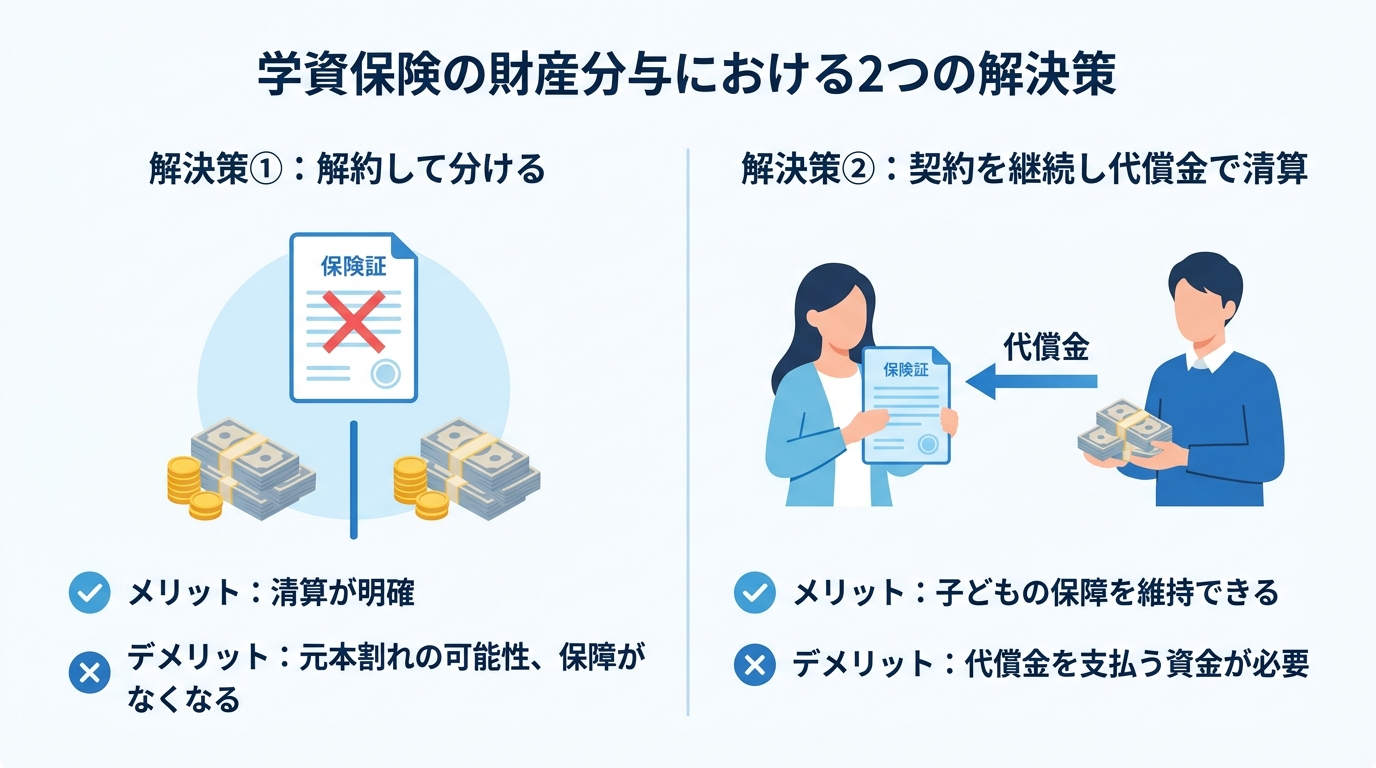
解決策①:解約して返戻金を分ける
最もシンプルな方法は、学資保険を解約し、受け取った解約返戻金を夫婦で2分の1ずつ分けるというものです。これにより金銭的な清算は明確になりますが、デメリットも存在します。早期に解約すると支払った保険料の総額を下回る「元本割れ」を起こす可能性がありますし、何より子どものための保障がなくなってしまうという大きな問題があります。
解決策②:契約を継続し、代償金で清算する
子どものための保障を維持したい場合に、実務上よく用いられるのがこの方法です。離婚後に子どもの親権者となる側が保険契約を引き継ぎ、契約者名義もそちらに変更して保険を継続します。その上で、相手方には、基準時(別居時)の解約返戻金相当額の2分の1にあたる金額を、他の共有財産(預貯金など)から支払うことで公平な分与を実現します。この支払う金銭を「代償金」と呼びます。この方法は、子どもの将来への備えを維持しつつ、夫婦間の財産分与を清算する方法として、事案によって採用されることがあります。こうした具体的な解決策の取り決めは、公正証書などで明確に定めておくことが重要です。
平井・柏﨑法律事務所(北九州市小倉北区)では、お子さま名義の預金や学資保険を含む財産分与のご相談を初回60分まで無料でお受けしています。
関連知識|財産調査と親権問題について
子ども名義の財産分与を適切に進める上では、他の法的な問題も密接に関わってきます。ここでは特に重要な2つの点について触れておきます。
相手方が財産を開示しない場合の調査方法
子ども名義の預金口座や学資保険を相手方が管理しており、その内容をなかなか開示してくれない、あるいは財産を隠している疑いがあるというケースも少なくありません。当事者同士の話し合いで解決が難しい場合でも、弁護士が介入することで、法的な手続きを用いて財産を調査できる可能性があります。具体的な手法については、相手の財産を調べる方法で詳しく解説しています。
学資保険の継続には親権の帰属が重要
前述の通り、学資保険を解約せずに継続する場合、どちらが契約者となって引き継ぐかが問題となります。これは通常、子どもの親権者となる側が引き継ぐのが自然です。このように、財産分与の話し合いは、どちらが子どもの親権を持つかという問題と密接に関連します。近年の法改正により親権制度も変化していますので、関心のある方は共同親権の改正点もご参照ください。
よくあるご質問(FAQ)
最後に、本記事の要点をQ&A形式でまとめます。
Q. 学資保険は財産分与の対象になりますか?
A. 原則として対象になります。保険料の原資が夫婦の収入である場合、契約者名義にかかわらず夫婦の共有財産とみなされるためです。実務では、別居時点での「解約返戻金相当額」を算出し、その額を財産分与の対象として計算に組み込むのが基本的なルールです。
Q. 子ども名義の預金は財産分与の対象になりますか?
A. 原資(お金の出所)によって異なります。夫婦の給与から子どもの口座へ積み立てていたような場合は、実質的に夫婦の共有財産とみなされ、財産分与の対象になります。一方で、親族から子ども自身に贈られたお年玉やお祝い金だけで構成されていることが通帳の記録等で証明できる場合は、子ども固有の財産として対象外となります。
北九州市で子ども名義の財産分与にお悩みの方へ
お子さまの将来のための大切な財産を、離婚時に適正に守り、引き継ぐためには、感情的な対立を避け、原資の客観的な証明と法理に基づいた冷静な交渉が不可欠です。
特に、相手方が財産の開示に協力的でない場合や、どの財産が分与対象になるのか判断に迷う場合は、弁護士にご相談いただくことをお勧めします。北九州市小倉に事務所を構える当事務所では、別居前にご相談いただくことで、より有利な条件で交渉を進めるための準備が可能になります。
平日の営業時間内にご来所いただき、お手元の通帳や保険証券などの資料を拝見しながら直接お話を伺うことで、より的確な解決方針をご提案できます。初回のご相談は60分無料ですので、まずはお気軽にお問い合わせください。
平井・柏﨑法律事務所は、北九州市を中心に福岡県内の離婚・男女問題に特化した法律事務所です。
財産分与や慰謝料請求、親権、養育費など、複雑な法律問題を数多く解決してきた豊富な実績とノウハウが強みです。
特に、ご相談者様のお話を丁寧に伺い、最適な解決策をご提案することで、不安な気持ちを和らげ、未来へ踏み出すお手伝いをいたします。
また、複数の男女弁護士が在籍しています。
離婚や男女問題でお悩みの方は、ぜひ一度ご相談ください。まずはお気軽にお問い合わせください。