このページの目次
【結論】離婚したら借金はどうなる?
北九州市や小倉エリアで離婚をご検討されている方から、「離婚したら相手が作った借金を背負わされるのではないか」「夫婦生活のために作った自分名義の借金を、相手に半分払わせることができるのか」といった不安のご相談を非常に多くいただきます。
離婚時の財産分与において借金がどのように扱われるかは、「その借金を借りた目的」と「夫婦のプラスの財産とのバランス」という2つの基準によって法的に決まります。借金そのものを相手へ直接押し付けることはできず、あくまでプラスの財産から差し引いて計算するというのが法律上のルールです。
まずは結論として、離婚時における借金の基本的な扱いを3点お伝えします。
- 夫婦の生活のための借金は、プラスの財産から差し引いて計算されること。
- ギャンブルや浪費による借金は、借りた本人のみが責任を負う特有の債務となること。
- プラスの財産より借金の方が多い場合、借金そのものを相手に半分押し付けることはできないこと。
それぞれの法的な仕組みや、住宅ローン・カード債務などの具体的な分け方について、順を追って詳しく解説します。
離婚すると相手の借金も半分払わないといけないのですか?
「結婚生活中にできた借金なのだから、離婚するときは夫婦で半分ずつ返済しなければならない」と誤解されている方は少なくありません。しかし、貸主に対する「返済義務」と、夫婦間で財産を分ける「財産分与の計算」は、法的にまったく別の問題として切り分けて考える必要があります。
大前提として、銀行などの金融機関やクレジットカード会社といった貸主(債権者)に対する法的な返済義務は、原則として「借金の名義人(契約者)」にあります。たとえ夫婦の間で「離婚後は夫名義の借金を妻が半分ずつ払う」と約束したとしても、貸主の同意なく契約上の名義人を変更したり、貸主からの請求を半分に分けたりすることはできません。保証人になっていない限り、相手名義の借金について貸主からあなたへ直接の支払い請求が来ることは原則としてありません。ただし、民法上の「日常家事債務」(夫婦の日常の生活に必要な範囲の債務)に該当する場合には、保証人でなくても配偶者が貸主に対して連帯して返済責任を負う例外があります。なお、生活費目的の借入れすべてが直ちに日常家事債務となるわけではなく、契約の性質や金額、夫婦の生活状況などによって個別に判断されます。
その上で、夫婦間の財産分与の計算において借金が影響するかどうかは、「何のために借りたか(借入目的)」によって決まります。家族の生活を維持するための借金であれば夫婦全体の財産計算に組み込まれますが、個人的な遊興のための借金であれば計算から除外されます。また、相手名義の借金であっても、自分が「連帯保証人」になっている場合には貸主への直接の返済義務が生じるため、厳重な注意が必要です。
平井・柏﨑法律事務所(北九州市小倉北区・JR小倉駅徒歩5分)では、借金を含む財産分与のご相談を初回60分まで無料でお受けしています。
借りた目的で変わる?ローンやカード債務の扱いはどうなりますか?
借金が財産分与の計算に影響するかどうかは、その借入が「夫婦の共同生活を維持・形成するために必要なものだったか」、それとも「個人的な目的によるものか」によって明確に分かれます。代表的なローンやカード債務の扱いを整理すると、以下のようになります。
- 住宅ローン:夫婦が住む家のためなので差し引く。返済義務はローン名義人。
- 車のローン:家族で使う車なら差し引く。返済義務はローン名義人。
- 生活費や教育費のカード債務:家族の生活維持のためなら差し引く。返済義務は原則としてカード名義人(日常家事債務にあたる場合を除く)。
- ギャンブルや浪費の借金:個人の遊興のためなので差し引かない(個人の特有の債務)。返済義務は借りた本人。
- 相手の借金の連帯保証:差し引く・差し引かないの問題以前に、離婚しても貸主に対する連帯保証人の責任は外れない。
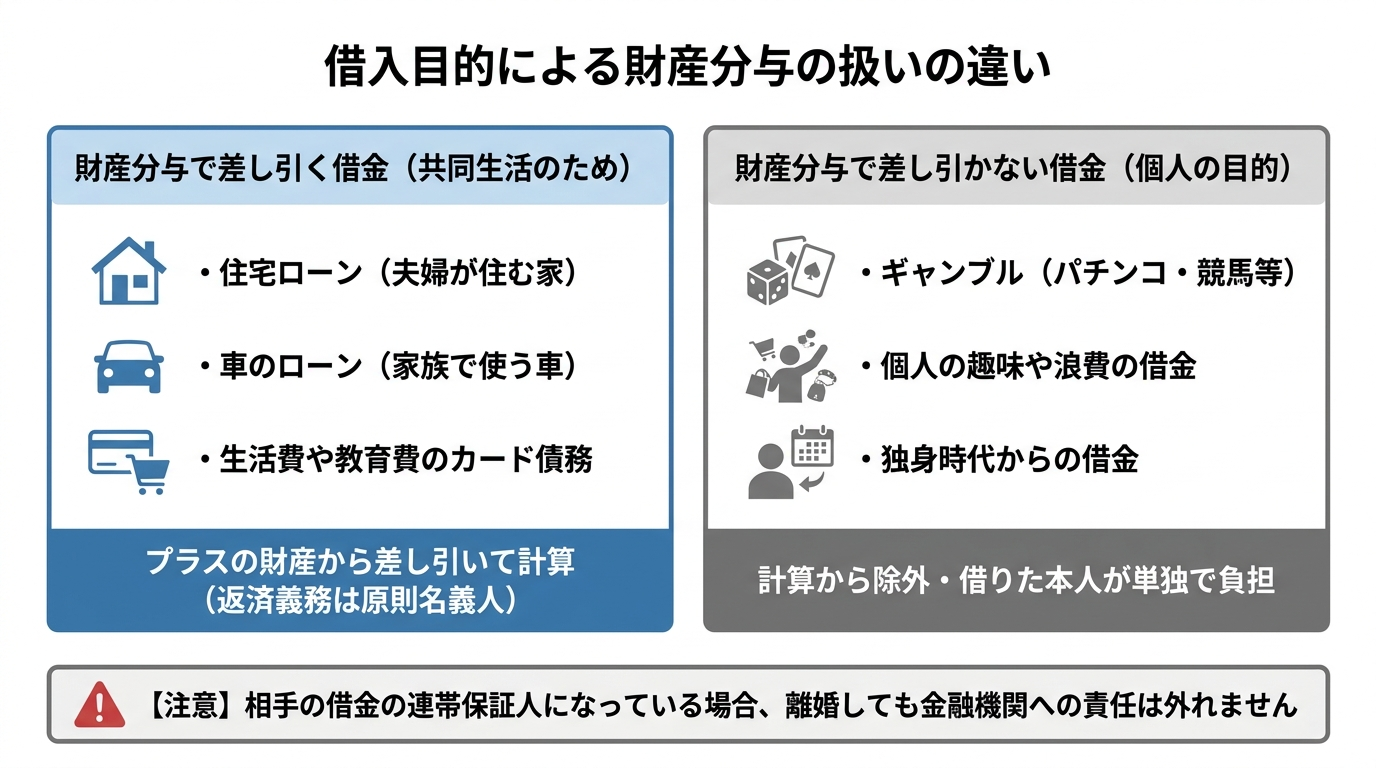
実務においてなぜこのように区別されるのか、それぞれの項目について具体的に補足します。
まず住宅ローンや車のローンについてですが、家族が暮らすための自宅や、日々の買い物・子どもの送迎・通勤などに使用する自動車は、夫婦の共同生活に不可欠な資産です。そのため、自宅や車の現在の査定額(プラスの財産)からローンの残高(マイナスの財産)を差し引いて、残った価値を財産分与の対象とします。一方で、配偶者が家族に無断で購入した個人の趣味の高級車やバイクのローンなどは、共同生活のための債務とは認められず、差し引く対象から外れるケースがあります。
次にクレジットカードのリボ払いやキャッシング、消費者金融からの借入れなどのカード債務です。収入の減少や急な出費により、日々の食費や光熱費、家賃、子どもの学費や塾代といった教育費を補填するためにやむを得ず借り入れたお金は、共同生活のための債務として、財産分与の計算上プラスの財産から差し引いて計算します。これに対し、パチンコや競馬などのギャンブル、過度な飲食、ブランド品の買い漁り、趣味への課金といった個人的な浪費による借金は、夫婦の協力とは無関係な「個人の特有の債務」となります。したがって、相手の浪費による借金のために、あなたが受け取るべき預貯金などの分与額が減らされることはありません。
ただし、ひとつのカードで生活費の決済と個人の浪費が混ざっているケースも多いため、実務では利用明細書や通帳の履歴を精査し、どの部分が生活費であったかを客観的な証拠に基づいて切り分ける作業が重要になります。
相手の借金の連帯保証人になっている場合はどうなりますか?
前項で触れたとおり、単なる配偶者という立場であれば、日常家事債務に該当するような例外を除き、相手名義の借金を貸主に直接支払う義務は原則としてありません。しかし、借入の契約時に自分が「連帯保証人」や「連帯債務者」として署名・押印し、契約を結んでいる場合は状況がまったく異なります。
連帯保証契約は、配偶者との間で結ぶものではなく、銀行などの金融機関(貸主)とあなた自身との間で直接結ばれた法的な契約です。そのため、離婚届を提出して夫婦関係が解消されたとしても、金融機関に対する連帯保証人としての返済責任は自動的に消えることはありません。
特に住宅ローンを夫婦で組む際、夫が主債務者となり妻が連帯保証人になるケースや、夫婦それぞれが債務者となりお互いに連帯保証し合うペアローンのケースが多く見られます。もし離婚時に「家は夫が住み続け、ローンも夫がすべて払う」と夫婦間で合意したとしても、それは金融機関には通用しない内部の約束にすぎません。離婚後に主債務者である相手が返済を滞納すれば、金融機関からは連帯保証人であるあなたのもとへ滞納分の督促が届き、さらに滞納が続いて契約に基づき主債務者が「期限の利益(分割で支払う権利)」を喪失した場合には、残りのローン全額の一括請求を受けるという厳しい現実があります。
連帯保証人から外れるためには、ローンの借り換えを行って単独名義にするか、十分な資力のある別の親族などを代わりの保証人として立てて金融機関の審査・承諾を得る必要がありますが、実務上は非常に高いハードルが伴います。
財産より借金の方が多いとき財産分与はどうなりますか?
離婚時の財産分与において、預貯金などのプラスの財産だけでなく、借金(マイナスの財産)をどう処理するかで深刻なトラブルになるケースは実務上極めて多く見られます。とくに問題となるのが、夫婦のプラスの財産の総額から、夫婦の共同生活のために生じた借金の総額を差し引いた結果、全体としてマイナスになってしまう場合(債務超過・オーバーローン)の扱いです。
実務上の大原則として、財産の総額よりも借金の方が多い場合は、「分与する財産がない(ゼロ円)」として処理され、マイナスとなった借金そのものを相手に半分押し付けることはできません。
具体的な数字の例で計算の仕組みを見てみましょう。たとえば、夫婦が結婚生活で築いたプラスの預金が300万円あり、一方で生活費や子どもの教育費のために作った借金が500万円あるとします。プラスの財産300万円からマイナスの財産500万円を差し引くと、全体ではマイナス200万円になります。この場合、夫婦間で分与する財産は「ゼロ」とみなされます。借金の名義人である側が「生活費のための借金が200万円残っているのだから、マイナス分を相手に100万円払わせる(負担させる)べきだ」と主張しても、現在の家庭裁判所の実務では原則として認められません。
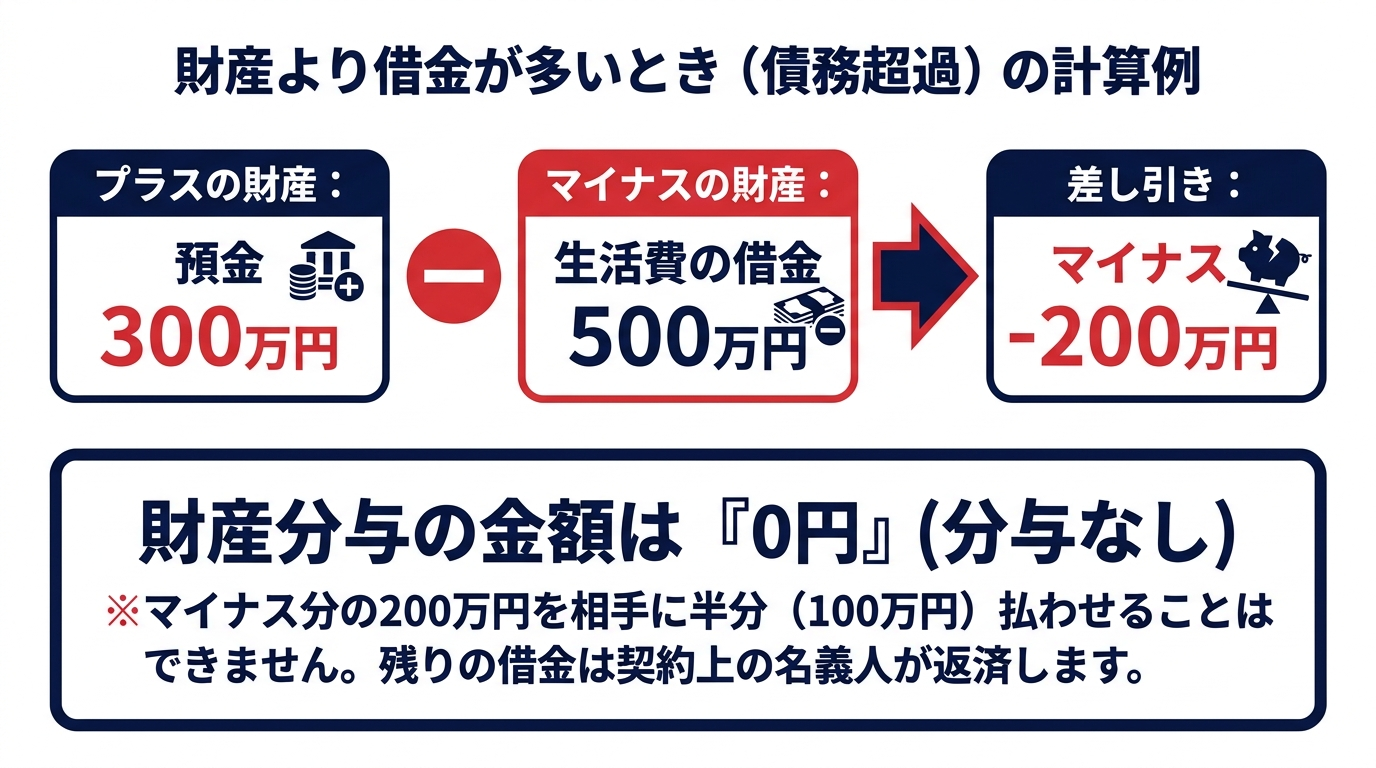
なぜこのような結論になるのかというと、財産分与という制度は「夫婦が協力して築いたプラスの資産を清算して分ける手続き」であり、マイナスの負債そのものを分割して相手に分担させる制度ではないからです。借金の考慮とは、あくまで預貯金・現金の財産分与や不動産・住宅ローンの財産分与を行うにあたり、夫婦で分与すべきプラスの価値が最終的に残っているかどうかを計算する上で差し引かれるだけなのです。
上記の例で言えば、預金300万円を持っている側が借金500万円の名義人でもある場合、手元の預金300万円はそのまま借金の返済原資に充てる必要があるため、相手に預金を分与する必要はなくなります。そして、差し引き後に残った200万円の借金については、契約上の名義人が自らの責任で貸主へ返済を続けていくことになります。
このように、債務超過のケースではそもそも分与するプラスの財産が存在しない(ゼロになる)ため、2分の1ずつ分けるといった財産分与の割合の問題とは次元が異なるという点を正確に押さえておく必要があります。
独身時代の借金や返済できない債務はどう扱いますか?
婚姻中にできた借金の計算ルールをご理解いただいたところで、次に疑問となりやすいのが「結婚する前から抱えていた借金」や「自分名義の借金が多すぎて離婚後に返済していけない場合」の対処法です。
結婚前の独身時代からある借金や奨学金、個人的な親族間での借入れなどは、夫婦の共有財産ではなく個人の財産・負債を区別する基準に従って整理されます。また、生活費のための借金であっても名義人に返済義務が残る以上、財産分与の枠組みだけでは生活の再建が難しいケースも存在します。それぞれの状況における法的な位置づけと対応策を見ていきましょう。
独身時代の借金や親族からの借入れは対象になりますか?
結婚する前の独身時代に作った借金(個人のカードローン、車のローン、学生時代の奨学金など)や、婚姻中であっても個人の事情で親族から借り入れたお金、親から相続した負債などは、財産分与の計算には含まれません。
これは法律上の特有財産の考え方に基づくものです。独身時代から持っていた預貯金や実家からの相続財産が「プラスの特有財産」として財産分与の対象から外れるのと同様に、婚姻前の借金や個人の事情による負債も「マイナスの特有財産(個人債務)」として、夫婦の共有財産の計算からは完全に除外されます。したがって、相手の奨学金の残りや独身時代のローンを、夫婦の預貯金から差し引く必要はありません。
ただし、親や親族からの借入れについては注意が必要です。婚姻中に夫婦の生活費の補填や、自宅を購入する際の頭金として親からお金を借りた場合、単なる「贈与(援助)」なのか、それとも返済義務のある「借金(貸付)」なのかが厳しく争われる傾向にあります。もし借用書が作成されており、実際に毎月一定額を親の口座へ返済している履歴があるなど、借金としての実態が客観的に証明できる場合には、夫婦の共同生活のための債務として財産分与の計算上考慮される余地があります。
自分名義の借金が多すぎて離婚後に返済できないときは?
これまで解説してきたとおり、たとえ家族の生活費や子どもの教育費のために作った借金であっても、プラスの財産より借金の方が多い場合、そのマイナス分を相手に半分押し付けることはできません。その結果、生活費をやりくりするために自分名義のカードで借入れを重ねていた側が、離婚後に多額の借金をひとりで抱え込み、返済が立ち行かなくなるケースが少なくありません。
このように自分名義の借金が多すぎて離婚後の生活が成り立たない場合は、夫婦間の財産分与の交渉だけで解決しようとするのではなく、借金と離婚を同時に抱えた場合の対処法や、夫婦で住宅ローンを組んでいる際のペアローン・共有名義の自宅の整理方法を参照し、自己破産や個人再生、任意整理といった法的な債務整理の手続きも視野に入れる必要があります。
離婚の手続きと債務整理の手続きは互いに影響し合うため、どのタイミングでどの手続きを進めるべきか、早い段階で法的な見通しを立てることが生活再建への第一歩となります。
離婚の財産分与と借金に関するよくある質問(FAQ)
Q. 夫の借金も半分払わないといけませんか?
貸主である金融機関等に対して、あなたが半分支払う義務は原則としてありません。借金の返済義務はあくまで名義人である夫にあります。ただし、その借金が家族の生活のためのものであれば、夫婦の預貯金などのプラスの財産から差し引いて財産分与の金額を計算することになります。結果としてあなたが受け取る財産分与が減ることはあっても、連帯保証人になっていない限り(また、民法上の日常家事債務と認められる例外を除き)、夫の借金を貸主に対して直接背負うわけではありません。
Q. 住宅ローンが残っている家はどう分けますか?
家の現在の評価額から、住宅ローンの残高を差し引いた金額を夫婦で分けるのが原則です。評価額よりもローン残高の方が多い(アンダーローンではない)場合は、分与する財産的価値がないとみなされます。このようなオーバーローンの場合、財産分与における家の価値はゼロ円として扱われ、残ったローンの返済義務は引き続き契約上の名義人が負うことになります。
Q. ギャンブルの借金も財産分与で差し引かれますか?
差し引かれません。ギャンブルや個人の趣味、浪費のために作られた借金は、夫婦の生活を維持するためのものではないため、借りた本人が単独で責任を負うべき債務として扱われます。そのため、相手にギャンブルの借金があっても、預貯金などのプラスの財産からその借金を引くことなく、プラスの財産だけを原則どおり2分の1ずつ分けることになります。
Q. 相手のローンの連帯保証人になっています。離婚したら外れますか?
離婚しただけでは連帯保証人から外れることはできません。連帯保証の契約はあなたと金融機関との間で結ばれたものであり、夫婦関係の解消とは無関係だからです。外れるためには、十分な資力のある別の保証人を立てるか、ローンの借り換えを行う、あるいは金融機関の同意を得る等、極めてハードルの高い交渉が必要になります。
Q. 借金の方が多いとき財産分与はどうなりますか?
財産分与は行われません(ゼロ円になります)。プラスの財産から夫婦のための借金を差し引いてマイナスになる場合、そのマイナス分を相手に負担させることはできず、分与する財産が存在しないという扱いになります。残った借金は、契約上の名義人が自らの責任で離婚後も返済を続けていく必要があります。
借金が絡む財産分与は北九州市小倉の当事務所へご相談ください
借金が絡む財産分与は、住宅ローンの処理や連帯保証人としての責任など、離婚後の人生を左右する深刻なリスクを伴うため、素人判断での合意は大変危険です。
夫婦間の口約束や安易な合意で離婚届を出してしまうと、本来であれば差し引く必要のない相手のギャンブルや浪費による借金まで計算に入れられて受け取れる財産が減ってしまったり、連帯保証人のリスクが放置されたまま離婚後に相手の滞納によって期限の利益が失われ、金融機関から残債の一括請求を受けたりする恐れがあります。また、自分名義の生活費の借金を相手が払うという約束をしても、相手が支払いを止めれば貸主から督促を受けるのは名義人であるご自身です。
借金問題を含む離婚条件を取り決める際は、合意をする前に、北九州市小倉(小倉北区・JR小倉駅徒歩5分)の平井・柏﨑法律事務所へご相談ください。平日の営業時間内(月曜日〜金曜日の9時30分〜17時30分)に当事務所へご来所いただき、借入れの明細やローンの契約書、通帳の履歴などを弁護士と対面で直接確認した上で、正確な法的見通しを立てることが重要です。
当事務所では、離婚や財産分与に関する初回法律相談を60分まで無料でお受けしております。相手の借金やご自身名義のローンでお悩みの方は、まずは一度お電話にてご相談予約をお取りください。
平井・柏﨑法律事務所は、北九州市を中心に福岡県内の離婚・男女問題に特化した法律事務所です。
財産分与や慰謝料請求、親権、養育費など、複雑な法律問題を数多く解決してきた豊富な実績とノウハウが強みです。
特に、ご相談者様のお話を丁寧に伺い、最適な解決策をご提案することで、不安な気持ちを和らげ、未来へ踏み出すお手伝いをいたします。
また、複数の男女弁護士が在籍しています。
離婚や男女問題でお悩みの方は、ぜひ一度ご相談ください。まずはお気軽にお問い合わせください。