このページの目次
【結論】生命保険は財産分与でどう扱うべきか
離婚をされる際、夫婦で加入してきた生命保険の扱いについて、どうすればよいか分からずお悩みになる方は、北九州市でも少なくありません。「解約すると損をしてしまうのではないか」「手続きが複雑そうだ」といったご不安を抱えて、ご相談に来られるケースが多くあります。
離婚時の生命保険の取り扱いに関する結論は、以下の3点に集約されます。
- 貯蓄型の保険は財産分与の対象になるが、掛け捨て型の保険は対象にならない。
- 保険は解約せずに、解約返戻金の半額相当を相手に渡すことで継続できる。
- 離婚が成立した後は、死亡保険金の受取人を確認し、必要に応じて変更手続きを行う必要がある。
この記事では、これらの結論について、離婚に伴う財産分与の調停・訴訟を実務で扱う弁護士が、法的な根拠と実務上の手続きを分かりやすく解説します。離婚に伴う様々な問題の全体像については、離婚時に揉めやすい問題で体系的に解説しています。
離婚すると生命保険も財産分与で分けることになりますか?
生命保険が財産分与の対象になるかどうかは、まず「解約した時にお金が戻ってくるか(解約返戻金の有無)」を確認します。そのうえで、保険料を婚姻中の夫婦の財産から支払っていたか、結婚前や親の負担による特有財産部分がないかを検討します。
婚姻期間中に夫婦の共有財産(典型的には給与など)から保険料を支払ってきた貯蓄性のある保険は、預貯金と同じように財産分与の対象となります。一方で、解約してもお金が戻ってこない、あるいはごくわずかしか戻らない「掛け捨て型」の保険は、財産的価値がないため分与の対象にはなりません。
具体的には、以下のように分類できます。
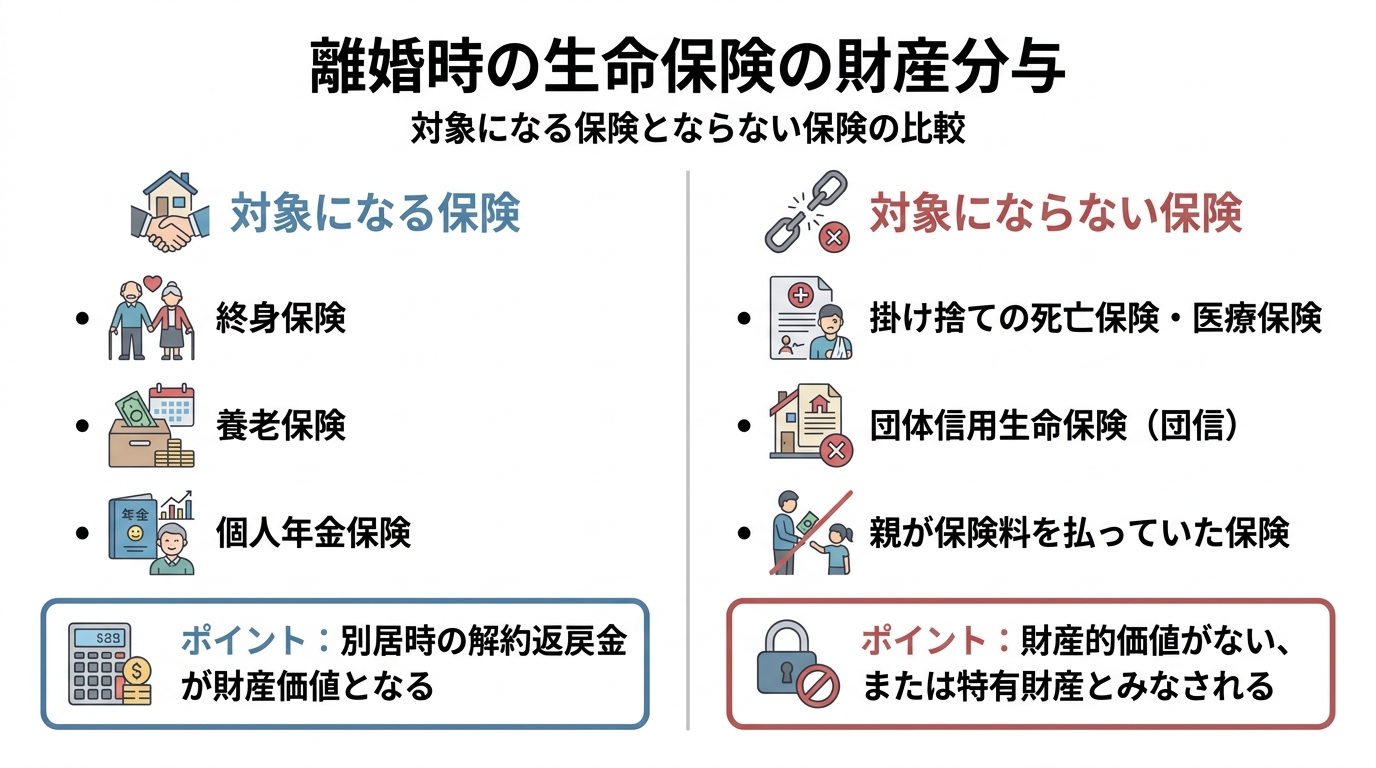
| 保険の種類 | 財産分与の対象 | 理由 |
|---|---|---|
| 終身保険・養老保険・個人年金 | 対象になる | 別居時点の解約返戻金で評価 |
| 掛け捨ての死亡保険・医療保険 | 対象にならない | 解約返戻金がない、またはごくわずかなため |
| 団体信用生命保険(団信) | 対象にならない | 住宅ローンのための保険であり財産価値はないため |
| 結婚前に払い終えた保険・親が払った保険 | 対象にならない | 特有財産となるため |
結婚前から入っていた保険や親が払っていた保険はどうなりますか?
財産分与の対象となるのは、あくまで「婚姻中に夫婦が協力して築いた財産」です。そのため、結婚する前から加入していた保険については、少し複雑な計算が必要になります。
具体的には、保険料の総支払期間のうち、婚姻期間中に支払った保険料に対応する部分のみが財産分与の対象となります。実務上は、支払期間に応じた按分計算を行うのが一般的です。全額が対象になるわけではない点にご注意ください。
また、以下のケースでは、夫婦の協力とは無関係な財産であるため、特有財産の考え方に基づき、分与の対象から外れます。
- 結婚する前に、すでに保険料を全額払い終えていた場合
- 婚姻期間中であっても、保険料をご自身の親が支払ってくれていた場合
特に、婚姻期間が長く保険の価値も大きくなりやすい熟年離婚の財産分与では、この点が大きな争点となり得ます。
保険を解約せずに財産分与で分けることはできますか?
離婚時の財産分与の実務において、預貯金や不動産に次いで生命保険の扱いが争点となることは珍しくありません。特に「解約するか、継続するか」で話し合いが難航するケースが多々あります。予定利率が高い時期に契約した保険など、解約してしまうと大きな不利益を被る可能性があるためです。
結論から申し上げますと、保険を解約せずに契約を維持したまま、財産分与を完了させることは可能です。そのための具体的な手続きは以下の通りです。
- 保険会社に連絡し、「別居時点での解約返戻金額証明書」を取得する。
財産分与の基準時は「別居時」とされています。そのため、離婚協議や調停の時点ではなく、あくまで別居した時点での解約返戻金がいくらであったかを正確に確定させる必要があります。 - 証明された金額の2分の1相当額を、相手方に支払う。
例えば、別居時の解約返戻金が200万円であった場合、その半額である100万円を相手方に支払います。この支払いは、現金で直接渡す方法のほか、他の財産(例えば、相手に分与する預貯金から差し引くなど)で清算することも可能です。この方法を「代償分割」といいます。
この手順を踏むことで、公平な財産分与に向けた整理を進めやすくなります。
平井・柏﨑法律事務所(北九州市小倉北区・JR小倉駅徒歩5分)では、保険を含む財産分与のご相談を初回60分まで無料でお受けしています。
もし相手方が保険証券の開示を拒むなどして話し合いが進まない場合には、弁護士を通じて法的な手続きに則った財産調査を行うことも考えられます。より詳しい情報については、相手の財産を調べる方法をご覧ください。
離婚した後、保険の手続きで忘れてはいけないことは何ですか?
財産分与の話とは別に、離婚後に必ず行わなければならない極めて重要な手続きがあります。それは「死亡保険金の受取人変更」です。
実務上、この手続きを失念したために、後日、受取人をめぐるトラブルになることがあります。婚姻中は、多くの方が受取人を配偶者に指定しています。しかし、離婚届を提出しても、保険契約の受取人は自動的には変更されないのです。
受取人が元配偶者のままになっていると、被保険者であるご自身が亡くなった際に、現在の家族(例えば再婚相手やご自身の子ども)ではなく、元配偶者に保険金を受け取る権利が生じる可能性があります。
こうした将来の紛争を避けるためにも、離婚が成立したら、速やかに保険会社に連絡し、受取人を確認したうえで、必要に応じて子どもや親、兄弟姉妹などへ変更する手続きを検討してください。財産分与の取り決めと合わせて、離婚協議書に受取人変更手続きを行うことを明記しておくのも有効な手段といえるでしょう。
FAQ|生命保険の財産分与でよくあるご質問
Q. 離婚したら生命保険は分けないといけませんか?
解約返戻金がある貯蓄型の保険であれば、原則として夫婦で半分ずつ分ける必要があります。ただし、掛け捨ての保険であれば財産価値がないため分ける必要はありません。
財産分与は、婚姻中に夫婦で協力して築いた財産を公平に分ける手続きであり、貯蓄性のある保険はその対象となるためです。分与の割合は、原則として双方2分の1となります。
Q. 掛け捨ての保険や住宅ローンの保険はどうなりますか?
どちらも財産分与の対象にはなりません。掛け捨ての死亡保険や医療保険、住宅ローンの団体信用生命保険は、解約してもお金が戻ってこないためです。
これらの保険には貯蓄性がなく、財産としての価値が認められないため、財産分与の対象から外れます。
Q. 結婚前に払い終えた保険や親が払ってくれていた保険はどうなりますか?
分与の対象から外すことができます。婚姻期間中の夫婦の収入から保険料を支払っていないため、個人の特有財産として扱われます。
夫婦の協力によって形成された財産ではないため、財産分与の対象にはなりません。ただし、相手がこれを争う場合は、保険料の支払者が誰であったかを客観的な資料で証明する必要があります。
Q. 離婚したら保険は解約しないといけませんか?
解約する必要はありません。別居時点の解約返戻金の金額を保険会社に計算してもらい、その半額相当を他の財産や現金で相手に渡すことで、保険をそのまま継続できます。
この方法を「代償分割」といい、特に予定利率の高い保険などを手放したくない場合に有効な手段です。
Q. 離婚した後、保険の受取人はそのままでいいですか?
受取人を確認する必要があります。元配偶者のままになっている場合、万が一の際に元配偶者が保険金を受け取る可能性があるためです。
離婚が成立したら、すぐに保険会社へ連絡し、契約内容を確認したうえで、必要に応じて受取人を子どもやご自身の親族などに変更する手続きを行ってください。
北九州市で生命保険の財産分与にお悩みの方へ
生命保険の財産分与は、解約返戻金の正確な評価と、解約するか維持するかの冷静な判断が不可欠です。保険の種類や加入時期によって扱いが異なり、感情的な対立も生まれやすいため、当事者間での話し合いが難航することも少なくありません。
このような状況だからこそ、法律実務を扱う弁護士にご相談いただくメリットは大きいといえます。北九州市小倉にある当事務所へ平日の営業時間内にご来所いただき、保険証券や解約返戻金額証明書といった客観的な資料を拝見しながら対面でお話を伺うことで、個別の状況に応じた解決方針をご提案することが可能です。
当事務所では、離婚に関するご相談は初回60分無料でお受けしております。一人で悩まず、まずはお気軽にお問い合わせください。
平井・柏﨑法律事務所は、北九州市を中心に福岡県内の離婚・男女問題に特化した法律事務所です。
財産分与や慰謝料請求、親権、養育費など、複雑な法律問題を数多く解決してきた豊富な実績とノウハウが強みです。
特に、ご相談者様のお話を丁寧に伺い、最適な解決策をご提案することで、不安な気持ちを和らげ、未来へ踏み出すお手伝いをいたします。
また、複数の男女弁護士が在籍しています。
離婚や男女問題でお悩みの方は、ぜひ一度ご相談ください。まずはお気軽にお問い合わせください。