このページの目次
【結論】離婚後もローンが残る家に住み続けるには?
離婚を決意した際、お子様の小学校や中学校の学区、これまで慣れ親しんだ生活環境への影響を考慮し、夫名義で夫が住宅ローンを支払っている持ち家に「離婚後も妻と子どもがそのまま住み続けたい」と希望されるケースは、北九州市・小倉エリアでも非常に多く見られます。
しかし、離婚後にローンが残る家に住み続けるには、「家の所有名義」「ローンの支払い義務」「実際に住む人」の3つの関係を法的に一致させるか、それらが食い違うことによるリスクを正確に理解した上で法的な取り決めを交わすことが不可欠です。単なる夫婦の合意だけでなく、借入先である銀行の同意が必要な手続きも存在するため、感情論を排した冷静な法的手続が求められます。
まず、本記事の【結論】として、離婚時に住宅ローンが残る家を扱う上で押さえておくべき3つの原則を提示します。
- ローンの名義変更や連帯保証人を外す手続きは、夫婦の合意だけでなく銀行の同意が必要となる。
- 夫がローンを払い続け、妻が住み続ける形は、夫が滞納した場合に家を失うリスクがある。
- 家の価値よりローン残高の方が多い(オーバーローン)場合、分与する財産的価値はないとみなされる。
以下では、離婚後に自宅へ住み続けるための具体的な選択肢と、銀行との契約条件、将来夫が支払いを滞納した際の強制退去リスク、そして財産分与における法的な整理方法について詳しく解説します。
離婚後に家に住み続ける「3つの形」はどうなりますか?
離婚に伴う財産分与の協議や調停を実務で扱う中で、離婚時に「家の所有名義」「ローンの債務者名義」「実際に住む人」が食い違ったまま安易に離婚届を提出してしまい、数年後に家を失うなどの重大なトラブルへ発展するケースは後を絶ちません。
ここで理解しておくべき最も重要な前提は、法務局に登記されている「不動産の所有権名義」と、金融機関との金銭消費貸借契約に基づく「住宅ローンの債務者名義」は、法的に全く別物であるという点です。
住宅ローンの名義変更や借り換えは、夫婦間の話し合いや合意だけで勝手に決められるものではなく、あくまで「銀行の審査・同意」次第となります。また、多くの住宅ローン契約では、金融機関に無断で家の所有権名義を変更することや、債務者本人が住まなくなることを契約違反と定めています。銀行の承諾を得ずに所有権名義だけを夫から妻へ変更すると、ローン契約違反として「期限の利益の喪失(分割払いの権利を失い、残りのローン残高を一括で返済するよう請求されること)」につながる危険があるため、事前に契約条件を確認した上で銀行の承諾を得て手続きを進める必要があります。
離婚時に不動産全体をどのように分けるかの基本原則については、不動産・住宅ローンの財産分与で体系的に解説しています。
その上で、離婚後に住宅ローンが残る家をどのように扱うかについては、実務上、以下の3つの選択肢から検討することになります。
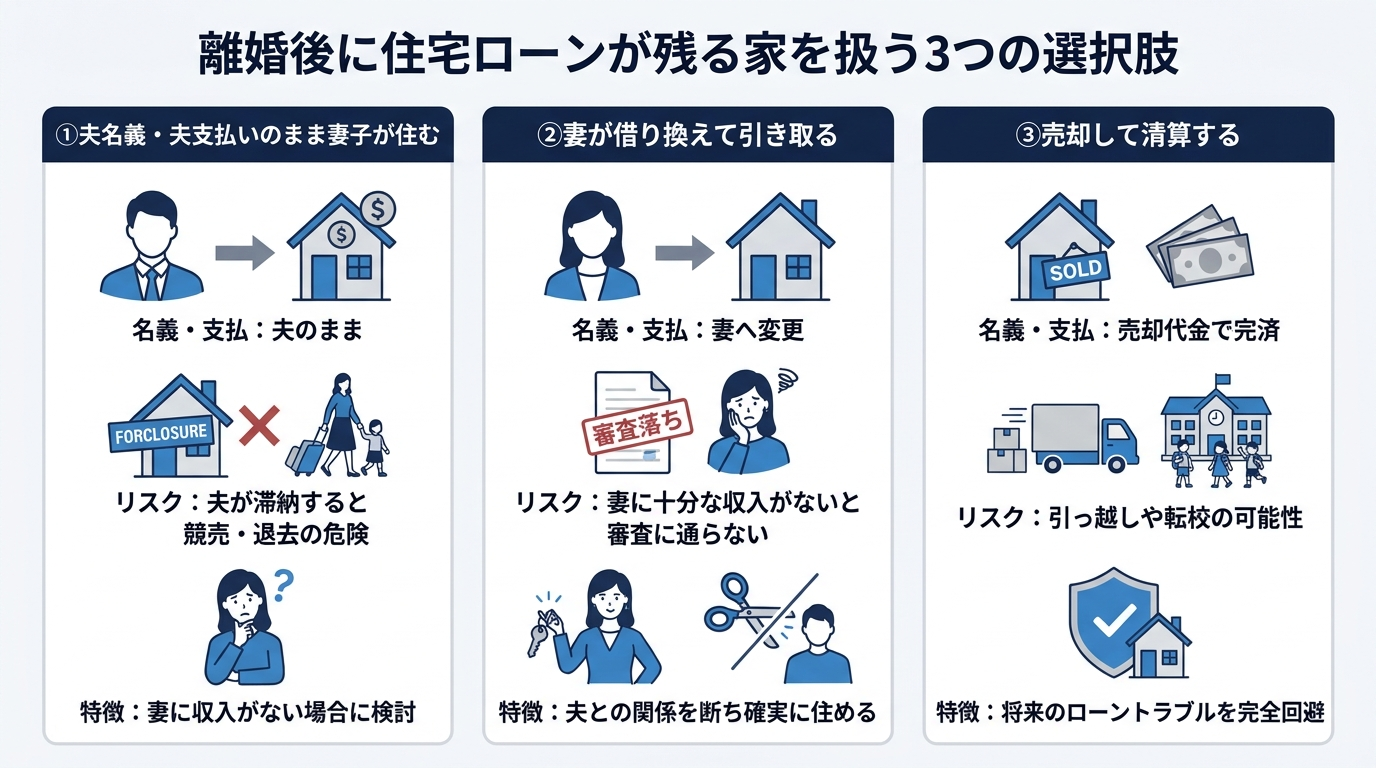
①名義もローンも夫のまま妻子が住む
- 名義・ローンの支払者:家の名義もローン名義も夫のまま。夫が支払う。
- リスク:夫がローンの支払いを滞納すると、銀行に家を差し押さえられて追い出される危険がある。
- 向いている場合:妻にローンを組むだけの収入がない場合。夫の支払いを養育費や財産分与の代わりとする場合。
この形は、パートタイム勤務や専業主婦などで妻自身に住宅ローンを組むだけの収入がない場合によく検討されます。夫が家を出た後も毎月のローンを支払い続け、その負担を養育費や財産分与の代わり(または住居費用の負担)として位置づける方法です。
ただし、住宅ローンは本来「債務者である夫自身が居住すること」を前提とした低金利の融資商品です。夫が転居して妻子のみが住み続けること自体について、銀行への事前相談や承諾手続きが必要になる場合があります。また、「将来ローンを完済したら、家の所有権名義を夫から妻へ変更する」と離婚時に約束していても、15年後や20年後の完済時に元夫と連絡が取れなくなっていたり、元夫が名義変更の手続き(所有権移転登記)に協力しなかったりする実務上のリスクも考慮しておく必要があります。
②妻が借り換えて名義とローンを引き取る
- 名義・ローンの支払者:家の名義を妻に変更し、妻自身が自分名義でローンを組み直して支払う。
- リスク:妻自身に安定した十分な収入がないと銀行の審査に通らない。
- 向いている場合:妻に十分な収入があり、夫との関係を完全に断ち切って確実に家に住み続けたい場合。
家の所有権名義もローンの支払い義務もすべて妻に一本化し、「住む人」「所有者」「ローン債務者」の3つを完全に一致させる方法です。これが実現できれば、離婚後に元夫の経済状況や滞納リスクに脅かされることなく、安心して住み続けることができます。
しかし、現在夫が借りている銀行で、そのまま契約上の債務者名義だけを夫から妻へ書き換えること(免責的債務引受)は、実務上、原則として認められにくいのが現実です。そのため、妻が別の金融機関(または同じ金融機関の別商品)で新たに自分名義の住宅ローンを組み、その融資金で夫の既存ローンを一括返済する「借り換え」の手続きをとることが一般的です。
この借り換えを行うには、妻自身が正社員等として安定した収入を得ており(残債額にもよりますが、目安として年収300万円〜400万円以上など)、勤続年数や返済負担率(年収に対する年間返済額の割合)といった銀行の厳格な審査を通過しなければなりません。誰にでも簡単に変更できるわけではない点に注意が必要です。
③売却して清算する
- 名義・ローンの支払者:家を売却し、売却代金でローンを完済する。
- リスク:引っ越しを伴うため子どもの転校等が生じる可能性がある。
- 向いている場合:家への執着がなく、将来のローンのトラブルを完全に回避したい場合。
妻名義への借り換え審査に通らず、かつ夫が今後何十年にもわたってローンを遅れずに払い続けるだけの信用や資力にも不安がある場合には、家を売却してローン関係を清算する選択肢も冷静に検討すべきです。同じ学区内で賃貸住宅を借りれば、お子様の転校を避けられるケースもあります。
無理に今の家に残ることに固執するよりも、売却して権利関係を白紙に戻し、新しい住居を確保する方が、離婚後の紛争や突然の強制退去リスクを確実に防げる場合があります。ただし、家の売却代金でローン残高をすべて完済できる「アンダーローン」の状態であれば問題なく売却できますが、売却代金だけではローンが完済できない「オーバーローン」の状態では、不足分を自己資金(預貯金など)で補填しなければ原則として売却できないという制限があります。
平井・柏﨑法律事務所(北九州市小倉北区・JR小倉駅徒歩5分)では、自宅と住宅ローンを含む財産分与のご相談を初回60分まで無料でお受けしています。
家の価値よりローンが多いとき財産分与はどうなりますか?
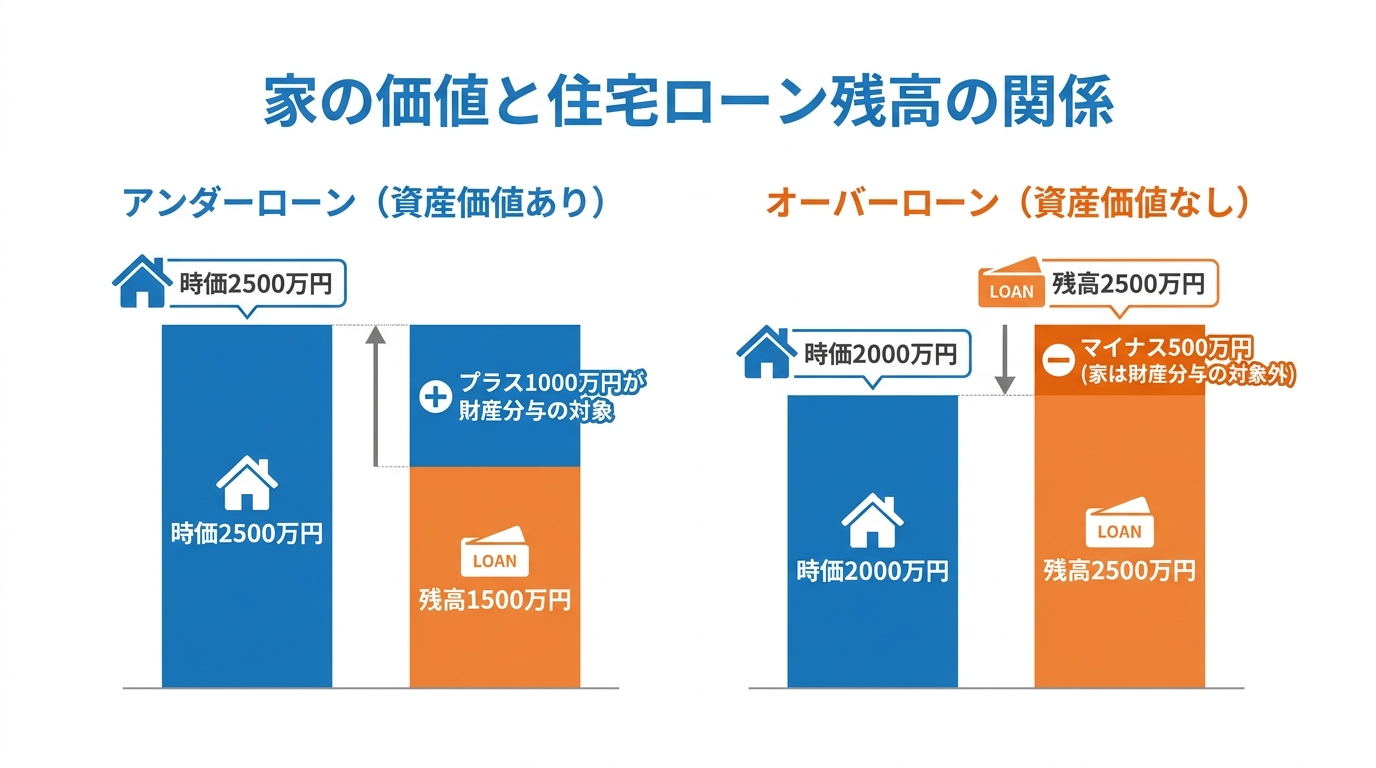
離婚時の財産分与において自宅不動産を扱う際、最初に行うべき作業は「現在の家の時価(査定額)」と「現在の住宅ローン残高」の比較です。
家の時価が住宅ローン残高を上回っている状態(アンダーローン)であれば、時価からローン残高を差し引いたプラスの差額が、夫婦で分けるべき財産価値となります。たとえば、家の時価が2500万円で、住宅ローン残高が1500万円であれば、差額の1000万円が自宅の純資産価値と評価されます。
一方で、家の現在の評価額よりも住宅ローンの残高の方が多い「オーバーローン」の状態では、法的扱いが大きく異なります。たとえば、家の時価が2000万円であるにもかかわらず、住宅ローン残高が2500万円残っているようなケースです。この場合、仮に家を売却しても500万円の借金が残る計算となり、家自体にはプラスの財産価値が全くないため、オーバーローンの自宅はそもそも財産分与の対象にならないというのが家庭裁判所の実務における原則です。
では、家以外の預貯金や生命保険の解約返戻金などを夫婦で半分ずつに分ける財産分与の割合の計算において、オーバーローンとなったマイナス分(上記の例ではマイナス500万円)はどのように扱われるのでしょうか。
夫婦に自宅以外のプラスの共有財産(たとえば800万円の預貯金など)がある場合は、夫婦全体のプラス財産からオーバーローンのマイナス分を差し引いて(通算して)、残ったプラス分(800万円-500万円=300万円)を2分の1ずつ分けるという計算方法がとられることがあります。ただし、自宅を夫が引き取って住み続けるのか、売却するのかといった事情によっても調整の仕方は変わります。
これに対し、預貯金などのプラス財産よりもオーバーローンのマイナス分の方が大きく、夫婦全体の財産を通算してもマイナスになる場合は注意が必要です。財産分与はあくまで「プラスの財産を清算する手続き」であるため、通算して残ったマイナスの借金(住宅ローン債務)自体を、契約上の債務者ではない妻に半分負担させるような分与は、原則としてできません。つまり、夫名義のローンがオーバーローンになっていても、連帯保証人等になっていない限り、妻が離婚時にマイナスの借金を背負わされることはないのです。
このように、自宅のオーバーローンと他の預貯金等をどのように通算するかは、受け取れる財産額に直結します。適正な財産分与を計算する前提として、夫名義の預貯金口座や証券、保険などの全体像が分からない場合は、相手の財産を調べる方法を確認し、離婚前の早い段階で正確に把握しておくことが重要です。なお、2026年4月1日施行の改正民法により、同日以降に離婚した場合の財産分与の請求期間は離婚後5年に伸長されました(2026年3月31日以前に離婚した場合は従前どおり2年)。もっとも、住宅ローンの扱いや居住権の確保は離婚後の生活基盤そのものであるため、必ず離婚届を出す前に整理しておく必要があります。
夫がローンを払わなくなったら家はどうなりますか?
「名義もローンも夫のまま、妻と子どもが家に住み続ける」という合意をした場合、離婚後に直面する最大のリスクは夫による住宅ローンの滞納です。
住宅ローンが完済されるまでには、離婚から15年、20年といった長い年月がかかることが珍しくありません。その間に、元夫が病気や転職・失業によって減収したり、再婚して新しい家庭の生活費や住宅費が必要になったりして、元妻子が住む家のローン支払いを止めてしまうケースは実務上非常に多く発生しています。
もし夫がローンの支払いを数ヶ月滞納すると、債権者である銀行(または保証会社)は自宅に設定されている「抵当権」を実行し、裁判所を通じて家を差し押さえ、競売(けいばい)にかけます。ここで極めて重要なのは、夫婦間で「子どもが成人するまで妻と子どもが住み続ける」「夫が責任をもって完済までローンを払う」といくら書面や公正証書で合意していても、その合意は銀行や競売で家を買い受けた第三者には一切主張(対抗)できないという法理です。
銀行の抵当権は、夫婦間の離婚合意よりもはるかに強い法的効力を持っています。そのため、競売によって第三者が家を落札し、代金を納付して所有権を取得すると、妻と子どもは買受人に対抗できる居住権を失います。その後、任意の明渡しに応じなければ、買受人からの引渡命令の申立ておよび強制執行の手続きによって、最終的に強制退去(立ち退き)を迫られることになります。
夫名義の家に住み続ける選択をする以上、この抵当権実行リスクをゼロにすることはできません。しかし、滞納が起きる可能性を少しでも減らし、万が一退去せざるを得なくなった際の金銭的な補償を確保するために、離婚時に以下の3つの実務的な対策を講じておくことが不可欠です。
1. 養育費や財産分与との関係を明確に調整する
夫が支払う毎月の住宅ローンを、単なる好意や口約束にするのではなく、法的な「養育費の一部(住居費相当分)」や「財産分与の分割払い」として明確に位置づけます。たとえば、本来の養育費相場が月額8万円で、住宅ローンが月額7万円である場合、「夫が住宅ローンを支払う代わりに、現金で支払う養育費を月額3万円とする」といった形で金額を調整し、双方の権利義務関係を契約書面上で明確に定義します。
2. 返済状況の確認義務と将来の所有権移転を定める
夫が滞納し始めてから競売の通知が家に届くまでにはタイムラグがあり、気づいたときには手遅れ(一括返済しか認められない状態)になっていることが少なくありません。そのため、夫に対して年に1回〜2回、銀行が発行する「住宅ローン残高証明書」や返済口座の履歴を妻へ開示する義務を課す条項を設けます。また、将来ローンを完済した際には速やかに夫から妻(または子ども)へ所有権移転登記を行う約束を明記し、事案によっては離婚時に「条件付所有権移転仮登記」を設定しておくことも検討します。
3. 滞納・退去時の金銭補償を公正証書に残す
万が一、夫がローンの支払いを怠り、妻と子どもが自宅から退去せざるを得なくなった場合のペナルティや代替措置を具体的に定めます。たとえば、「夫が住宅ローンの返済を怠り期限の利益を喪失したことにより自宅から退去することとなった場合、退去日の翌月以降は減額していた養育費を本来の月額8万円に増額して支払う」「退去日から〇日以内に引っ越し費用および解決金として〇〇万円を支払う」といった具体的な金銭支払義務を定めます。なお、後述する強制執行を見据える場合、どのような事実が生じたときに・いくらを・いつまでに支払うのかという支払条件や金額、支払期限を客観的に特定でき、かつ条件成就を文書で証明できるよう条項を設計する必要があります。
そして、これらの合意内容は単なる私的な離婚協議書ではなく、公正証書を作るメリットを活かし、公証役場で「強制執行認諾文言付きの離婚公正証書」として作成しておくことが極めて重要です。公正証書自体の力で銀行の競売を止めることはできませんが、金額・支払期限・支払条件を明確に定めておけば、条件成就を文書で証明して公証役場で執行文の付与を受けることにより、裁判を経ずに夫の給与や預貯金を差し押さえる道が開かれます。このような法的拘束力を持たせることで、夫に対する心理的な抑止力となり、万が一の際の転居費用や生活費を回収する手段を確保できます。
ペアローンや連帯保証がある場合の注意点は何ですか?
ここまで、自宅の所有名義も住宅ローンの債務者も「夫単独」であるケースを前提に解説してきました。しかし、共働き世帯の増加に伴い、北九州市でも以下のような形で住宅ローンを組んでいるご夫婦が非常に増えています。
- 夫が主債務者となり、妻が「連帯保証人」または「連帯債務者」になっているケース
- 夫婦それぞれが独立した住宅ローンを組み、お互いに相手の連帯保証人となる「ペアローン」(家の名義は夫婦の共有名義)のケース
このように妻自身も銀行との間で法的な責任を負っている場合、問題はさらに複雑化します。
最も誤解されやすい点ですが、離婚して妻が家を出て行く場合であっても、逆に妻が家に住み続ける場合であっても、銀行との間で結ばれた連帯保証や連帯債務、ペアローンの返済義務は、離婚しただけでは絶対に消滅しません。夫婦間で「離婚後は夫がすべてのローンを支払い、妻には一切迷惑をかけない」という念書や公正証書を交わしたとしても、銀行に対しては通用しないのです。
もし離婚後に夫が返済を滞納すれば、連帯保証人や連帯債務者である妻のもとへ、銀行から残債の一括請求や遅延損害金の請求が直接届きます。また、ペアローンの場合は、妻自身が自分のローン分を遅れずに払っていても、夫が夫のローン分を滞納すれば、自宅全体が競売にかけられてしまいます。
連帯保証人や連帯債務者という立場から外れるためには、以下のいずれかの方法をとる必要があります。
- 家に住み続ける側(夫または妻)が単独で他行のローンへ借り換え(一本化)を行い、既存のペアローンや連帯債務を完済する。
- 妻の代わりとなる十分な資力を持った別の連帯保証人(夫の親族など)を立てるか、別の不動産を追加担保として提供し、銀行から保証人変更の個別同意を得る。
- 家を売却してローンを完済する。
銀行にとって連帯保証人を外すことは「債権回収の担保を減らす行為」にほかならないため、単なるお願いで同意してくれることはなく、実務上のハードルは非常に高いのが現実です。こうした共有不動産や複数ローンの複雑な権利関係の整理については、ペアローン・共有名義の自宅の記事でも詳しく解説していますので、該当する方はあわせてご確認ください。また、不貞行為が原因で離婚に至る場合、離婚に至った場合の慰謝料相場は100万〜300万円(離婚しない場合は50万〜150万円)となりますが、この慰謝料とペアローンの清算をどう組み合わせるかも慎重な判断が求められます。
離婚と住宅ローンに関するよくある質問(FAQ)
Q. 夫名義の家に離婚後も子どもと住み続けられますか?
夫婦間で合意できれば、住み続けることは可能です。ただし、夫名義のまま夫が住宅ローンを支払い続ける形をとる場合、将来夫が支払いを滞納すると家を追い出されてしまうリスクが伴います。
住宅ローン契約は本来、名義人本人が住むことを前提としているため、夫が転居して妻子のみが住むことについて銀行の契約条件を確認する必要があります。その上で、夫の滞納リスクに備え、毎月のローン負担を養育費や財産分与とどう調整するか、万が一滞納して退去となった場合の金銭補償をどうするかを、離婚前に公正証書で取り決めておくことが不可欠です。
Q. ローンの名義を妻に変えられますか?
銀行の審査に通れば変えることができます。ローンの名義変更や借り換えは夫婦間の話し合いだけで決めることはできず、妻自身に安定した十分な収入があり、銀行が同意することが絶対条件となります。
現在の銀行契約のまま債務者名義だけを夫から妻へ変更することは実務上極めて難しいため、実際には妻が自分名義で新たな住宅ローンを組んで夫のローンを一括返済する「借り換え」の手続きをとることが一般的です。これには妻の年収や勤続年数、雇用形態などに関する銀行の厳格な審査を通過する必要があります。
Q. 夫がローンを払わなくなったら家はどうなりますか?
銀行などの金融機関によって家が差し押さえられ、競売にかけられます。競売などで家が他人の手に渡ってしまえば、あなたがそこに住み続ける権利はなくなり、立ち退きを迫られることになります。
夫婦間で「妻と子どもが住み続ける」と合意し、たとえ公正証書を作成していても、銀行の抵当権実行を止めることはできません。そのため、定期的に夫からローン残高証明書を提出させて返済状況を監視する仕組みや、万が一立ち退きになった場合の引っ越し代・養育費増額などの金銭補償条項を、離婚時にあらかじめ定めておく必要があります。
Q. 住宅ローンの連帯保証人から外れることはできますか?
原則として、離婚しただけでは外れることはできません。連帯保証はあなたと銀行との間で結ばれた契約であるため、外れるためには代わりの保証人を立てるなどして銀行から個別に同意を得る必要があります。
連帯保証人のまま離婚すると、将来夫がローンを滞納した際に、銀行からあなたに対して残債の一括請求がなされます。この責任から確実に外れるためには、家に残る側が単独名義でローンの借り換え(一本化)を行うか、十分な資力のある親族等を代わりの保証人として立てるなど、銀行との交渉と承諾が必須となります。
Q. 家の価値よりローンが多いとき財産分与はどうなりますか?
家は財産分与の対象外として扱われます。売却してもローンを返しきれない状態(オーバーローン)の家は、分与すべきプラスの財産価値がないとみなされるためです。
預貯金など他のプラス財産がある場合は、プラス分からオーバーローンのマイナス分を差し引いて(通算して)計算することがあります。一方、夫婦の財産全体を通算してもマイナスになる場合、そのマイナス分(借金)を契約上の債務者ではない相手方へ半分負担させるような分与はできません。ローンやカード債務の法的な計算ルールについては、離婚の財産分与における借金の分け方でも詳しく解説しています。
北九州市・小倉で住宅ローンが絡む離婚・財産分与をお考えの方へ
住宅ローンが絡む離婚は、単なる夫婦の合意だけでなく、銀行との契約関係を適法に整理する高度な判断が求められます。
お子様のために今の家に住み続けたいというお気持ちは非常に大切なものですが、銀行の審査基準や抵当権の仕組みを無視して口約束だけで離婚を進めてしまうと、数年後に突然住まいを失うリスクを抱え込むことになりかねません。また、夫の立場としても、自分名義の家に妻子を残して出る場合は、将来のローン負担と養育費・婚姻費用のバランスを法的に整理しておく必要があります。
後悔のない選択をするためには、離婚届を提出する前に、現在の住宅ローン残高、家の査定額、ご夫婦双方の収入状況、そして預貯金を含めた財産全体のバランスを客観的に分析することが不可欠です。
平井・柏﨑法律事務所(北九州市小倉北区米町・JR小倉駅徒歩5分、北九州モノレール平和通駅徒歩2分)では、平日の営業時間内(月曜日〜金曜日 9時30分〜17時30分)にご来所いただき、住宅ローンの契約書や残高証明書、不動産の登記事項証明書などの資料を弁護士が対面で直接確認した上で、ご自身の状況に合った現実的な解決策(住み続けるための合意内容の設計や、財産分与全体の整理)をご提案しております。
初回のご相談は60分まで無料でお受けしておりますので、北九州市・小倉エリアで自宅と住宅ローンの扱いに悩まれている方は、まずは一度お電話にてご相談予約をお取りください。
平井・柏﨑法律事務所は、北九州市を中心に福岡県内の離婚・男女問題に特化した法律事務所です。
財産分与や慰謝料請求、親権、養育費など、複雑な法律問題を数多く解決してきた豊富な実績とノウハウが強みです。
特に、ご相談者様のお話を丁寧に伺い、最適な解決策をご提案することで、不安な気持ちを和らげ、未来へ踏み出すお手伝いをいたします。
また、複数の男女弁護士が在籍しています。
離婚や男女問題でお悩みの方は、ぜひ一度ご相談ください。まずはお気軽にお問い合わせください。